AI全盛時代の到来――日本のテクノロジー産業に勝機はあるのか?AIの「現在・近未来・その先」から読み解く投資機会

更新日:9月7日
日付:2026/07/09

ここ半年ほど、「AI」という言葉をニュースで目にしない日はほとんどなくなりました。
NVIDIAの株価は大きく上昇し、台湾のTSMC(台湾積体電路製造)も株価を大きく伸ばしています。韓国ではSKハイニックスへの投資熱が高まり、レバレッジを活用した投資まで広がっています。こうした動きはウォール街の大手投資家にも影響を与え、各国政府も競うように半導体産業への支援を強化しています。
相次ぐニュースに期待を膨らませる一方で、戸惑いを感じている方も少なくないでしょう。
特に、すでにリタイアされた方、あるいはこれからリタイアを迎える方にとって、最も知りたいのは次の点ではないでしょうか。
「このAIブームは、私たちの資産運用とどのような関係があるのか?」
馴染みの薄い海外市場に投資するのではなく、日本企業にも投資機会はあるのでしょうか。
そして、もしあるとすれば、私たちはどのように資産を配分していけばよいのでしょうか。今回は本誌財経編集部が、AI産業の発展を「現在」「1~3年後」「3~5年後」の3つのステージに分け、世界の潮流、日本企業の可能性、そして具体的な投資の方向性について順を追って分析します。

1.【現在:2026年】――ハードウェア・インフラの黄金期。台湾が先行し、日本は追撃へ
2026年のAI産業は、非常にわかりやすい局面にあります。
それは、巨額の資金を投じてハードウェア・インフラを構築する段階です。
モルガン・スタンレーの最新リサーチでは、2026年から2028年にかけて、世界のAIハードウェア・インフラ投資は大型の上昇サイクルに入ると指摘されています。
大手クラウド事業者5社(Meta、Amazon、Microsoft、Google、SpaceX)のAI関連設備投資額は、2028年には1.4兆ドルに達すると予測されています。
また、世界のスーパーコンピューティング能力も、2025年の30GWから2028年には120GWへと急拡大する見通しです。わずか4年間で約4倍の規模となります。
では、現在の勝者は誰なのでしょうか。
答えは明確です。台湾と米国です。
· 半導体では、NVIDIA、AMD、Broadcomが市場をリード
· サーバーでは、SupermicroやDellが存在感を発揮
· ストレージでは、MicronやWestern Digitalが成長を支える
· 光通信では、Corningをはじめとする企業が重要なポジションを確保
· 台湾のTSMCは、AI半導体サプライチェーン全体の「心臓部」ともいえる存在
· 韓国ではSamsung ElectronicsとSK hynixが、メモリー分野で激しく追い上げています

では、日本はどうでしょうか。
現在のハードウェア・インフラ構築という局面では、日本は一歩出遅れています。しかし、その差を埋めるべく、国を挙げた追い上げが始まっています。
日本政府は半導体産業を「17の戦略分野」を支える柱の一つと位置づけ、全分野への投資額の約6分の1を半導体関連に振り向けています。
具体的には、次のような取り組みが進められています。
AI半導体の3大研究開発拠点
日本政府は1,306億円を投じ、TSMCやRapidusと連携しながら、東京や北海道などに国家レベルの研究開発拠点を整備。半導体設計、製造装置・材料、化合物半導体などを重点分野としています。
東京の第1拠点は2026年秋の稼働を予定しており、ロボットや機械を制御する「フィジカルAI(Physical AI)」の応用技術に重点を置く計画です。
Rapidusによる先端半導体の量産
日本政府は2026年、約2.4兆円を投じ、AIの推論・学習に使用される先端ロジック半導体の量産を目指すRapidusを支援しています。
ソフトバンク主導の「日本AI連合」
安川電機、富士通、旭化成など約30社が、ソフトバンクが設立する国産AI開発会社への出資を検討しています。
ソフトバンク、NEC、ホンダ、ソニーの4社はいずれも10%を超える株式を保有する計画です。
読者の皆様への投資ポイント|現在
「現在」のAIハードウェア・インフラ投資の波に乗りたいのであれば、現時点では日本企業よりも、まず世界のトップ企業を優先的に検討するという考え方が合理的でしょう。
NVIDIA、TSMC、Supermicroなどは、依然としてこの局面の恩恵を最も直接的に受ける企業群です。
一方、日本株を中心に投資したい場合は、東京エレクトロンや信越化学工業などの半導体製造装置・材料関連企業、あるいはソフトバンク主導のAI構想に参加する安川電機、富士通などの大手製造業・テクノロジー企業が注目候補となります。
ただし、ここで一つ押さえておきたいポイントがあります。
現在のAIハードウェア市場において、日本企業の多くはまだ「リーダー」ではなく「追う側」にあります。
そのため、少なくとも現段階では、投資リターンの確度という点で、世界のトップ企業と同列に評価するのは慎重であるべきでしょう。
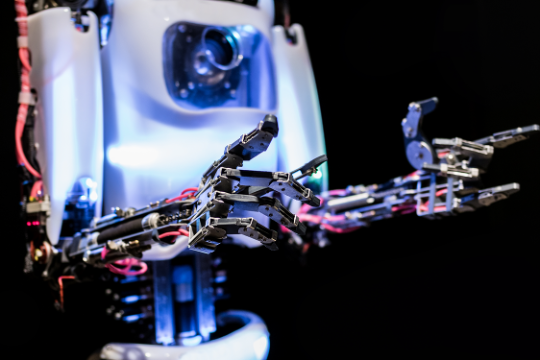
2.【近未来:1~3年後(2027~2028年)】――「クラウド」から「フィジカル」へ。日本が主役となる時代
2026年の主戦場が「クラウド上のコンピューティング能力」だとすれば、2027年から2028年にかけて、その中心は「エッジAI」と「フィジカルAI」へと移っていくでしょう。
QualcommのCEO、クリスティアーノ・アモン氏は2026年のダボス会議で、AIがクラウドからエッジデバイス、そして現実の物理世界へと徐々に広がっていくとの見方を明確に示しました。
IDCは、2027年までに世界のG2000企業におけるAIエージェントの利用が10倍に増加すると予測しています。また2027年には、AIコンピューティング需要のうち「推論」が7割を超え、エッジ推論やモーションコントロールの大規模な高度化につながると期待されています。
では、これは日本にとってチャンスなのでしょうか。
答えは、間違いなく「YES」です。
なぜなら、日本には他国にはない、2つの大きな強みがあるからです。
強み1|世界トップクラスの産業用ロボット産業
日本は産業用ロボットの製造において、世界市場の6割以上を占めています。
FANUC、安川電機、川崎重工業などは、世界のファクトリーオートメーションを支える重要企業です。
2026年5月にはFANUCがNVIDIAとの連携強化を発表し、最先端のAI技術を導入する方針を打ち出しました。

強み2|「フィジカルAI」を支える、日本独自のデータ資産
フィジカルAIとは、AIが現実世界において機械設備やロボットを自律的に制御する技術を指します。
欧米の巨大テクノロジー企業はAIモデルの開発では先行していますが、工作機械の稼働状況、温度、重量、距離といった製造現場固有のデータをシステムに統合することは容易ではありません。
一方、日本企業は数十年にわたり、生産現場で膨大なデータとノウハウを蓄積してきました。
これは米国や中国であっても、短期間では再現することのできない重要な資産です。
日本政府も、この分野に本格的な投資を始めています。
「フィジカルAI」を重点支援分野に指定
「フィジカルAI」は、日本政府が重点的に支援する61の製品・技術分野の一つに選定されています。
Noetraプロジェクト
日本政府の支援を受けるAI企業Noetraには、初年度だけで3,800億円を超える資金が投入され、ソフトバンク、ホンダ、ソニーなど44社が参加しています。
同社はNVIDIAの次世代「Rubin」チップを27,500基調達し、2028年6月にAIコンピューティング・インフラを稼働させる計画です。
NoetraのCEOは、この取り組みについて、「日本にとって最後のチャンスになるかもしれない」と強い危機感を示しています。
ソフトバンクによる国産AI大規模モデル
ソフトバンクは2027年前後を目標に、国内最大規模となる1兆パラメータ級のAI大規模モデルの開発を目指しています。
さらに2029年には、テキストだけでなく画像や音声など、複数の情報を同時に処理できるマルチモーダルAIへ進化させる構想です。

読者の皆様への投資ポイント|近未来
2027~2028年には、投資家の視線を「米国の半導体株」から「日本のロボット・精密製造関連株」へと徐々に広げていくことが、一つの選択肢となるでしょう。
· 産業用ロボット大手3社:FANUC(6954)、安川電機(6506)、川崎重工業(7012)
· 精密減速機大手:ナブテスコ(6268)
· AI連合に参加する大手企業:ソフトバンクグループ(9984)、ソニーグループ(6758)、富士通(6702)
また、このテーマに幅広く投資できるETFとして、「Global X ロボティクス&AI-日本株式 ETF(2638)」もあります。
個別企業への集中投資を避けながら、ロボティクスとAIを取り巻くバリューチェーン全体に投資できる点が特徴です。

3.【さらにその先:3~5年後(2029~2030年)】――量子コンピューティングとAIロボットの本格普及へ
時間軸を2029~2030年まで延ばすと、AI産業はさらに先の、そしてより大きな可能性を秘めたステージへと入っていきます。
量子コンピューティングが企業利用の段階へ
量子コンピューティングは、徐々に企業での実用化フェーズへと進むと予想されています。
Gartnerは、大規模な企業向けAIアプリケーションが2028年以前に量子ハードウェア上で稼働する可能性は低いと予測しています。
一方、Google、IBM、Microsoftは、今後数年間で量子コンピューティングの実用化を進める構想を打ち出しています。
IDCは2030年までに、米国・欧州・中国において、現在のコンピューティング技術では解決が難しい問題の50%に、量子コンピューティングが活用されるとの見通しを示しています。
AIロボットの大規模導入
日本政府は、2040年までにAIを搭載したロボット1,000万台の導入を目標に掲げています。
対象となるのは製造業だけではありません。造船、物流、介護など、深刻な人手不足に直面する幅広い産業への導入が想定されています。
Teslaも人型ロボットの量産を進めており、将来的には価格を2万ドル以下に引き下げることを目指しています。
そして、人型ロボットに不可欠なのが、精密関節、減速機、サーボモーター、センサーなどの部品です。まさにこの領域こそ、日本企業が長年にわたり技術力を蓄積してきた得意分野です。

コンテンツ産業にも訪れる「AI革命」
そして、もう一つ見逃せないのが、コンテンツ産業におけるAI革命です。
これはまだ多くの投資家が十分に注目していない一方で、日本にとって非常に大きな可能性を秘めた分野です。
日本は、漫画・アニメを中心に世界有数のIP(知的財産)を保有しています。
生成AIの導入によって、アニメや漫画の制作コストは大幅に低下しつつあります。日本のアニメ制作現場でもStable Diffusionなどの生成AIツールが活用され、制作効率を50%以上向上させる事例が登場しています。
さらに、米国の大手ベンチャーキャピタルa16zは、日本のバーチャルAIキャラクター企業Shizuku AIに異例の投資を実施。同社は設立からわずか半年で、評価額7,500万ドルに達しました。
また、スタートアップのOrangeはAI翻訳ツールを活用して漫画のローカライズを行い、コストを90%削減すると同時に、作業効率を5倍に高めています。
読者の皆様への投資ポイント|さらにその先
2029~2030年を見据えた投資では、チャンスがより多くの分野に広がる一方、技術や企業の優勝劣敗を予測することも難しくなります。
そのため、現在のAI半導体投資とは異なり、テーマを分散しながら慎重に投資する視点がより重要になるでしょう。
· ロボット向け精密部品:人型ロボットの量産が本格化すれば、減速機、サーボモーター、センサーなどの需要が急拡大する可能性があります。ナブテスコやニデックなどは注目企業の一つです。
· 日本のエンターテインメントIP×AI:東映アニメーションをはじめとする大手アニメ制作会社や、多数のIPを保有する出版社は、AIによるコンテンツ革命の恩恵を受ける可能性があります。
· 量子コンピューティング関連:現時点ではまだ非常に初期の段階です。特定企業に集中するよりも、まずは少額で世界の量子コンピューティング関連ETFなどを活用する方法が考えられます。日本企業については、現段階で将来の勝者を特定するのは時期尚早でしょう。
4.まとめ――AI投資「3つのステージ」で考える資産配分
投資ステージ | 時期 | 世界の主戦場 | 日本の投資機会 | 注目したい企業・ETF |
現在 | 2026–2027 | クラウドAI・AIインフラ米国・台湾が先行 | 半導体製造装置・材料AI関連プロジェクト | 東京エレクトロン信越化学工業安川電機富士通 |
近未来 | 2027–2029 | エッジAI・フィジカルAI日本の強みが生きる領域 | 産業用ロボットフィジカルAI精密製造技術 | FANUC安川電機川崎重工業ナブテスコGlobal X ロボティクス&AI-日本株式 ETF(2638) |
さらにその先 | 2029–2031 | 量子コンピューティングAIロボットの本格普及コンテンツのAI化 | 人型ロボット向け精密部品アニメ・漫画IPのAI活用 | ナブテスコニデック東映アニメーションコンテンツIP保有企業 |
AIという巨大な投資テーマも、時間軸によって成長の主役は変わっていきます。
現在から2030年代初頭までを見据えると、投資機会は大きく「現在」「近未来」「さらにその先」の3つのステージに整理することができます。
※上記は各時期に想定される産業テーマを整理したものであり、特定の銘柄の購入を推奨するものではありません。
リタイア世代の皆様へ――最後にお伝えしたい3つのこと
読者の皆様、AIがこれからの10年を代表する重要な投資テーマの一つであることは、間違いないでしょう。
しかし、だからこそ覚えておきたい3つの原則があります。
1.一度に「オールイン」せず、時間軸を分けて投資する
AI投資の主役は、ずっと同じ企業とは限りません。
今はNVIDIA、2027年にはFANUC、そして2029年にはロボット向け精密部品――というように、産業の発展段階によって、恩恵を受ける企業も変化していきます。
だからこそ、最初からすべての資金を投入するのではなく、AI産業の進展を確認しながら、段階的に資金を配分していくことが重要です。
2.「フィジカルAI」は、日本が本当の強みを発揮できる分野
日本のフィジカルAIへの期待は、単なるブームだけで語れるものではありません。
その背景には、日本の製造業が数十年にわたり蓄積してきた現場データ、精密制御技術、ロボット技術、そして生産ノウハウがあります。
ソフトバンクなどが参加するNoetraプロジェクトのCEOは、「これは日本にとって最後のチャンスかもしれない」と語っています。
少なくとも、日本が世界のAI競争で再び存在感を高めるうえで、フィジカルAIが極めて重要な分野になるという点では、この言葉には一理あるでしょう。
3.投資するのは「余裕資金」で。比率をコントロールする
どれほど将来性を感じるAIテーマであっても、投資額は総資産の10~15%以内を一つの目安とし、余裕資金の範囲で考えることが大切です。
特にリタイア後の資産運用では、大きなリターンを追求することだけが目的ではありません。
生活資金を守りながら、長期的に資産を維持していくことも重要です。
リタイア世代の資産運用で何より大切なのは、「一番儲けること」ではなく、「安心して眠れること」。
その原則を忘れないようにしたいものです。
AIの大きな波は、まだ始まったばかりです。
日本がこのチャンスをつかめるかどうかは、企業や政府が構想をどこまで実行に移せるかにかかっています。
そして私たち投資家にとって重要なのは、AIという言葉だけに踊らされるのではなく、「今、どのステージにいるのか」「次に利益が生まれる場所はどこなのか」を冷静に見極めることです。
適切なタイミングで、適切な方法で参加する。
それこそが、これから始まる長いAI時代と付き合っていくための、最も重要な投資姿勢なのかもしれません。


コメント